铸币税到底怎么算?数字货币来了,央行印钱这笔隐藏利润要重算
铸币税,说白了就是央行印钱赚的那笔"无本万利"——面值减去印刷成本。但数字货币来了,这套延续了几百年的老逻辑正在被彻底改写。我在央行货币研究所待了十三年,见过太多讲"数字货币"的汇报,但真正搞清楚它怎么动央行钱袋子的,没几个人。
铸币税的核心机制就是货币面值与制造成本之间的差额。一张百元纸币的印刷成本不到五毛钱,印出来就是面值一百,差值归央行。美元、欧元体系下,铸币税每年能带来数百亿美元,是各国财政最隐蔽的收入来源。可数字时代,零边际成本这四个字把传统铸币税的定价模型整个掀翻了。
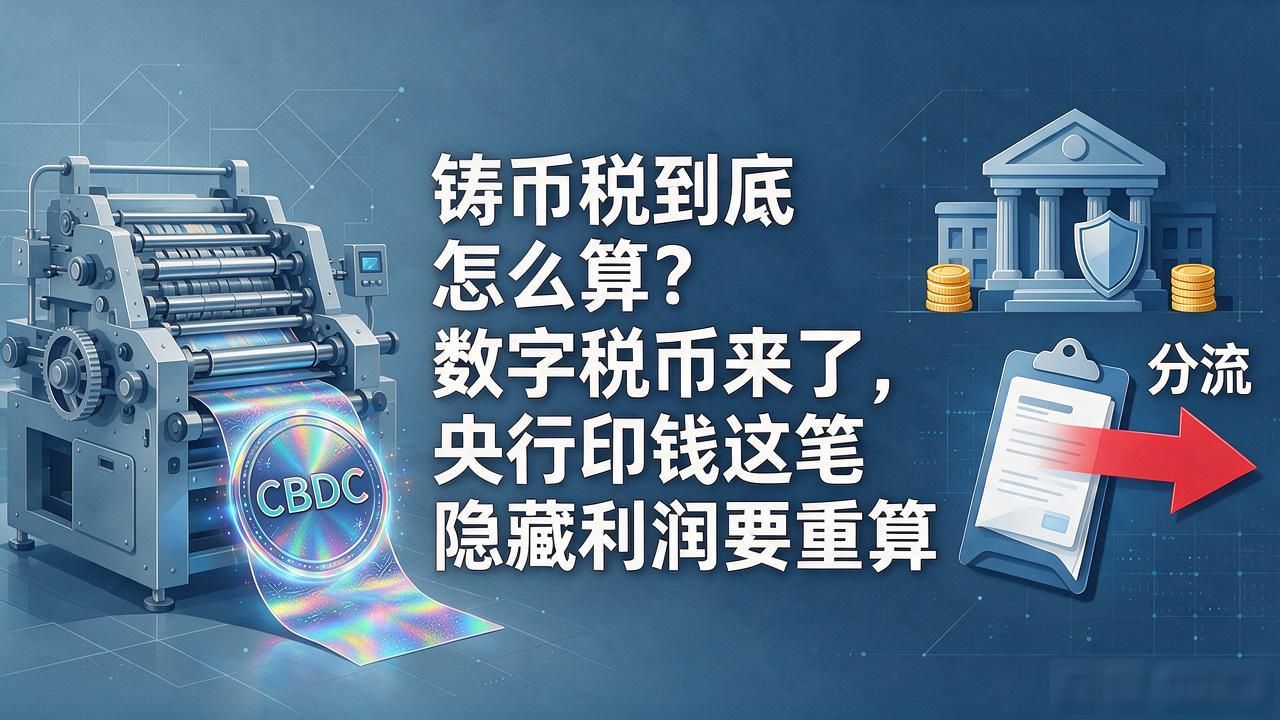
央行数字货币(CBDC)的发行成本几乎为零,理论上铸币税空间可以拉到面值的几十倍乃至上百倍。但现实远没这么乐观——CBDC会直接分流商业银行的存款,银行体系储备金被抽走,货币乘数效应大幅压缩。央行账面多赚的那点铸币税,很可能被银行缩表后流失的所得税和经营税抵消掉大半,净收益未必是正数。
日本2023年启动的数字日元试验、中国的数字人民币试点,表面是技术竞赛,底层博弈的是铸币税分配权。当央行绕过银行直接面向终端用户发钱铸币税到底怎么算?数字货币来了,央行印钱这笔隐藏利润要重算,利率定价权、流动性成本的承担方都会重新划定。这些变量的变化会直接写进铸币税的结算数字里。你琢磨过没有,数字货币跑通之后铸币税和数字货币,央行和商业银行,谁才是那个真正多赚的人?