传统金融和数字货币到底谁抢了谁的饭碗?这场竞争远比你想象的激烈
我在商业银行做信贷十五年了,眼看着数字货币从边缘话题变成监管桌面上的头等大事,这场竞争已经不是"会不会来"的问题,而是"怎么接招"的问题。
支付是最先被撬动的环节。以前一笔跨境汇款,中间经过三四家银行,手续费吃掉本金的2%到3%,客户等上五天。现在用数字货币结算,链上确权,几分钟到账,成本几乎为零。我们银行每年在跨境结算上攒下的利润,正在被这套底层技术一点点抽走。
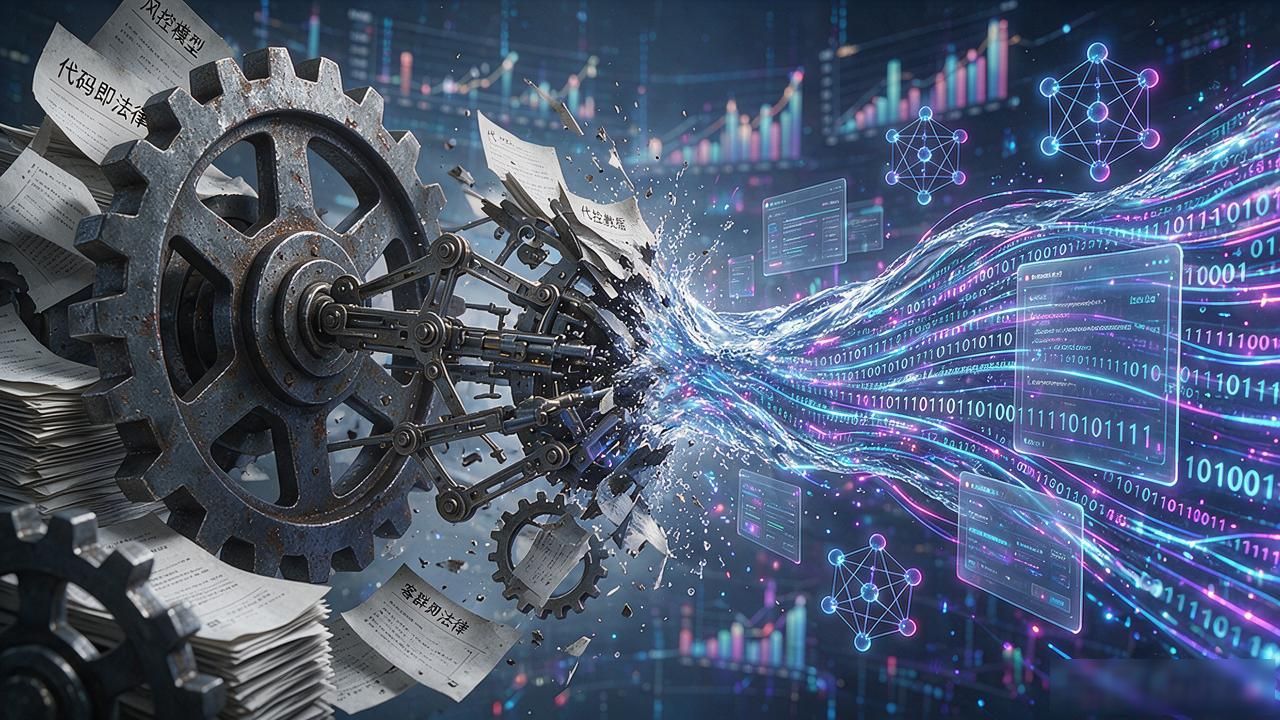
信贷这边,智能合约把"放贷—还款"变成了代码逻辑,去中心化借贷协议让借款人不再依赖征信系统,直接用链上资产做抵押。我们花二十年磨出来的风控模型和客群数据,在人家那套"代码即法律"面前,突然显得笨重。
但银行也不是坐以待毙。央行数字人民币已经进了多个城市试点,合规性就是传统金融最深的护城河。数字货币机构没有存款保险,没有最后贷款人兜底金融与数字货币的竞争,一旦链上出个安全漏洞,普通用户没有任何救济渠道。这层信任成本,不是几条代码能填平的。
上周陪一个做跨境电商的客户吃饭,他一半结算走银行传统金融和数字货币到底谁抢了谁的饭碗?这场竞争远比你想象的激烈,一半走数字货币通道,说"两条腿走路才安心"。这种观望状态恰恰说明胜负未分,混合金融体系大概才是接下来十年的常态。